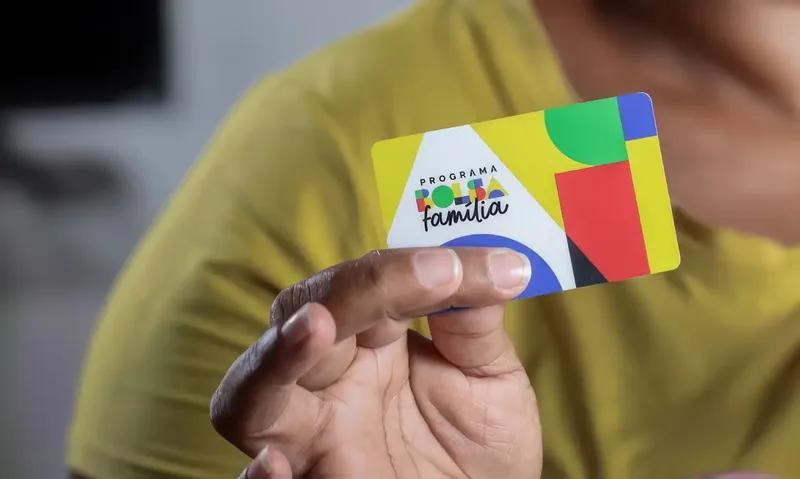
O reajuste de 15% do Bolsa Família deve ser analisado junto com a legislação, a fundamentação da medida, o histórico do programa e o planejamento fiscal, afirma Arthur Scatolini, doutor em Direito Econômico e Financeiro pela USP.
A avaliação se refere ao anúncio feito pelo governo nesta quinta-feira (17). Para o jurista, a medida não equivale à ampliação de benefícios sociais autorizada em 2022 por uma emenda constitucional depois invalidada pelo Supremo Tribunal Federal (STF).
Na comparação, Scatolini afirma que o episódio de 2022 envolveu a criação e a expansão de benefícios. Agora, segundo ele, trata-se da atualização dos valores de um programa já existente, sem mudança nos critérios de acesso. Pessoas que eventualmente passem a receber o benefício, diz, seriam incluídas pelas regras que já estavam em vigor.
Ele também diferencia aumento de reajuste. Como o governo afirma que os 15% correspondem à inflação acumulada, o percentual deve ser entendido como recomposição do poder de compra. “Se ele corresponde à inflação, ele não é um aumento, ele é um reajuste”, afirmou.
Análise fiscal e administrativa
A autorização prevista na legislação do Bolsa Família é um dos parâmetros citados pelo jurista, mas não afasta a necessidade de observar instrumentos de planejamento e regras fiscais. “O administrador não faz o que ele quer, ele faz o que a lei manda”, disse.
Por isso, Scatolini considera necessário verificar os processos e estudos que embasaram o percentual definido. A proximidade da eleição, isoladamente, não seria suficiente para caracterizar finalidade eleitoreira. A análise, segundo ele, deve considerar se a decisão integra uma política já executada ou se representa uma alteração excepcional no fim do mandato.
O governo estima impacto de R$ 5,8 bilhões em 2026 e de R$ 22 bilhões em 2027, com absorção dentro do espaço fiscal existente. Para o jurista, a previsão do gasto no planejamento para 2027 e sua compatibilidade com o equilíbrio das contas são relevantes para a avaliação conforme a Lei de Responsabilidade Fiscal.
Scatolini acrescenta que uma eventual compensação não precisa ocorrer por meio de um corte de valor exatamente igual em outra despesa, porque receitas e gastos são estimados e ajustados durante a execução orçamentária.